
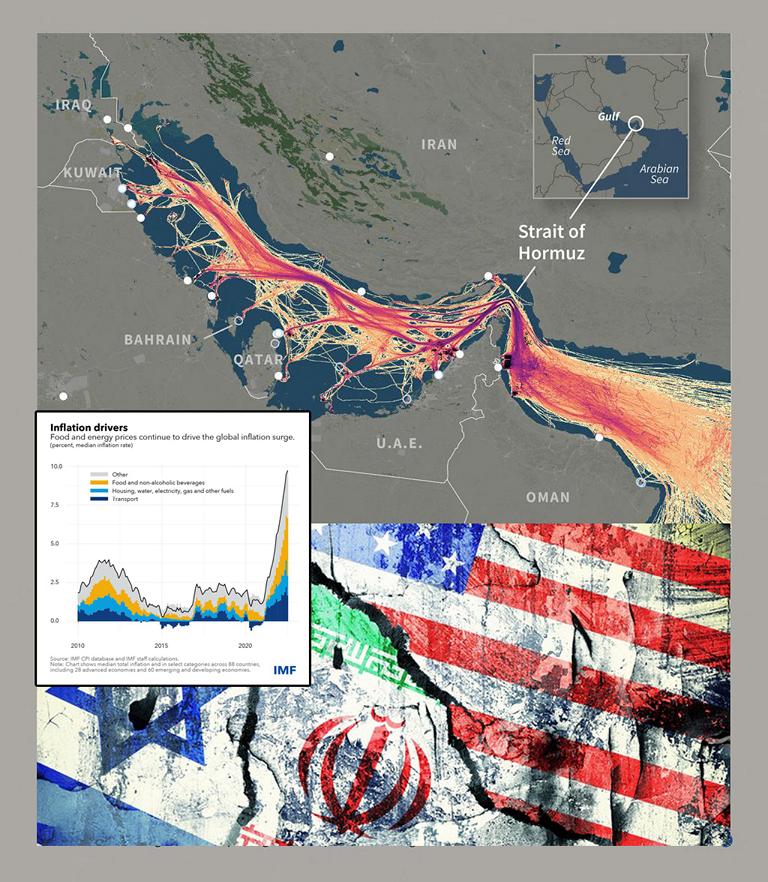
Cuộc chiến Hoa Kỳ – Israel – Iran đã bước sang tuần thứ 5 (bắt đầu 28/2/2026), với Iran sử dụng Eo biển Hormuz làm “vũ khí kinh tế” để trả đũa. Dưới đây là một số phân tích dựa trên dữ liệu cập nhật nhất từ các nguồn như UANI, IEA, Reuters, Bloomberg, Al Jazeera, v.v..
1. Ảnh hưởng đến tình hình an ninh khu vực Trung Đông
Cuộc chiến đã làm bùng nổ bất ổn an ninh khu vực, chuyển từ xung đột cục bộ thành đa mặt trận:
– Iran sử dụng Hormuz làm đòn bẩy: Iran tuyên bố chủ quyền, đòi thu phí qua lại, cấm tàu Hoa Kỳ/Israel và các nước trừng phạt Iran. Họ tiếp tục tấn công tàu dân sự (ít nhất 24-25 vụ từ lúc khởi đầu chiến tranh), drone và tên lửa nhắm vào cơ sở hạ tầng dầu mỏ của UAE, Saudi Arabia, Kuwait. Iran khẳng định sẽ không ngừng gây rối Hormuz trừ khi Hoa Kỳ – Israel ngừng tấn công hoàn toàn.
– Ra lệnh các proxy tham chiến và mở rộng chiến tranh: Các nhóm thân Iran (Hezbollah, Houthis, dân quân Iraq) gia tăng tấn công, làm Gulf Arab states (UAE, Saudi, Bahrain, Qatar, Kuwait) trở thành mục tiêu trực tiếp. Các nước Vùng Vịnh buộc phải kích hoạt phòng thủ tên lửa, nhưng hệ thống phòng không đang bị quá tải bởi chiến thuật “swarm” (drone + tên lửa).
– Rủi ro dài hạn:
– Có nguy cơ sụp đổ cục bộ chế độ thần quyền Iran → dòng người tị nạn lớn, xung đột nội bộ giữa IRGC và phe chính phủ, IS tái trỗi dậy ở Syria/Iraq, liên minh Kurde tấn công phía Tây Bắc Iran, người dân bùng lên biểu tình quy mô trên diện rộng.
– GCC (Hội đồng Hợp tác Vùng Vịnh) mất “ảo tưởng an ninh”, buộc phải xem xét lại liên minh (có thể tăng hợp tác với Hoa Kỳ hoặc đa dạng hóa).
– Nguy cơ chiến tranh lan sang Biển đỏ (Red Sea) (nếu Houthis tham gia mạnh hơn) và Đông Địa Trung Hải.
Lượng giá: An ninh Trung Đông đang ở mức nguy hiểm nhất kể từ 1973. Hormuz không chỉ là vấn đề hầu cần, tuyến cung ứng mà còn là “cửa ngõ” cho bất ổn kéo dài, thậm chí ngay cả sau khi ngừng bắn.
2. Tình hình cung ứng dầu hỏa thế giới (Eo biển Hormuz bị đóng)
Hormuz chiếm ~20% nguồn cung dầu toàn cầu (khoảng 17-21 triệu thùng/ngày trước chiến tranh, bao gồm dầu thô và LNG). Tình hình hiện tại:
– Tắc nghẽn nghiêm trọng: Lưu lượng tàu giảm từ 138 tàu/ngày xuống chỉ còn 5-11 tàu (chủ yếu tàu Iran “ghost fleet” hoặc tàu Oman được miễn). Hơn 2.000 tàu bị kẹt trong Vùng Vịnh. Iran tiếp tục tấn công tàu chở dầu (ví dụ: tầu chở dầu Kuwait al Salmi ngày 30/3).
– Giảm cung: Xuất khẩu dầu Trung Đông giảm ít nhất 60%. Sản lượng dầu Vùng Vịnh bị cắt giảm 8-10 triệu thùng/ngày. IEA gọi đây là “cú sốc cung lớn nhất lịch sử trên thị trường dầu mỏ toàn cầu”.
– Giá dầu:
– Brent tăng vọt từ ~60 USD/thùng (trước chiến tranh) lên 112-119 USD/thùng (gần kỷ lục 2022). Tháng 3/2026 là tháng tăng mạnh nhất lịch sử (55%).
– Dự báo: Nếu Hormuz vẫn đóng đến giữa tháng 4, giá có thể chạm mức 150 USD/thùng; trung bình năm 2026 dự báo 82-83 USD/thùng (tăng 30% so với dự báo trước chiến tranh).
Lượng giá: Đây là cú sốc cung lớn hơn cả cuộc khủng hoảng dầu 1973 (chiến tranh Kippour). Các giải pháp thay thế (đường ống, tàu vòng qua châu Phi) chỉ bù đắp được một phần nhỏ và đắt đỏ hơn tới 20-30%.
3. Ảnh hưởng của giá xăng dầu tăng cao đến sinh hoạt và kinh tế thế giới
Giá dầu cao kéo theo lạm phát lan tỏa và giảm tăng trưởng:
|
Lãnh vực |
Ảnh hưởng cụ thể |
Mức độ ước tính |
|
Sinh hoạt người dân |
Giá xăng, diesel, điện, gas tăng → chi phí vận chuyển, thực phẩm, hàng hóa cơ bản cao hơn. Giảm chi tiêu tiêu dùng (đặc biệt du lịch, hàng xa xỉ). |
Lạm phát tiêu dùng tăng 0.5-1% toàn cầu; hộ gia đình Mỹ/EU chi thêm 200-500 USD/năm. Tại Việt Nam, từ 150 .000 – 350.000 đồng/tháng, và cao hơn nếu có nhiều phương tiện di chuyển. |
|
Vận tải & Logistics |
Chi phí tàu biển, hàng không tăng 20-30%. Chuỗi cung ứng toàn cầu gián đoạn (ảnh hưởng Việt Nam, châu Á). |
Giá vận chuyển container tăng mạnh. |
|
Sản xuất & Công nghiệp |
Chi phí năng lượng đẩy giá phân bón, hóa chất, thép, nhựa tăng → lạm phát sản xuất. |
GDP toàn cầu giảm 1% nếu kéo dài. |
|
Nền kinh tế vĩ mô |
Ngân hàng trung ương (Fed, ECB) khó hạ lãi suất → rủi ro suy thoái (đặc biệt châu Âu, Nhật Bản). Các nước nhập khẩu dầu (Ấn Độ, châu Âu, châu Á) chịu thiệt hại nặng. |
Eurozone có thể rơi vào suy thoái nếu giá >125 USD. |
Lượng giá:
– Ngắn hạn (1-3 tháng): Giá dầu cao gây thiệt hạ ngay lập tức cho người tiêu dùng và doanh nghiệp, nhưng các kho dự trữ (IEA đã giải phóng kỷ lục 400 triệu thùng) tạm thời kìm hãm đà tăng.
– Dài hạn (≥6 tháng): Rủi ro suy thoái toàn cầu, lạm phát stagflation (lạm phát cao + tăng trưởng thấp). Các nước xuất khẩu dầu (Saudi, Nga, Hoa Kỳ) hưởng lợi, nhưng phần còn lại của thế giới sẽ chịu thiệt hại trầm trọng.
Đánh giá tổng thể tình hình
Cuộc chiến Iran không chỉ còn là xung đột quân sự mà đã trở thành khủng hoảng năng lượng toàn cầu, kéo theo sự suy thoái kinh tế toàn cầu. Eo biển Hormuz bị đóng là “vũ khí” hiệu quả nhất của Iran, khiến Hoa Kỳ-Trump do dự (sẵn sàng kết thúc chiến tranh mà không ép mở Hormuz, kêu gọi các nước khác “dũng cảm” tự giải quyết).
Tình hình vẫn rất vô cùng bất định: Iran dùng Hormuz để đòi nhượng bộ sau chiến tranh, trong khi TT Hoa Kỳ tuyên bố “sẽ mở tự nhiên” khi chiến tranh kết thúc. Nếu Hormuz chưa mở trước giữa tháng 4/2026, cú sốc kinh tế sẽ lan rộng mạnh mẽ hơn. Thế giới đang chứng kiến một thực tế rõ ràng: an ninh năng lượng toàn cầu phụ thuộc nặng nề vào một eo biển hẹp chỉ rộng 21 hải lý.
Tóm lại, an ninh Trung Đông đang rất bấp bênh, nguồn cung dầu bị gián đoạn nghiêm trọng lần đầu trong lịch sử, và giá dầu cao đang “ăn mòn” tăng trưởng kinh tế toàn cầu. Các chính phủ và doanh nghiệp cần chuẩn bị kịch bản giá dầu 120-150 USD/thùng kéo dài.

Để lại một bình luận