
Ks. Nguyễn Ngọc Bảo
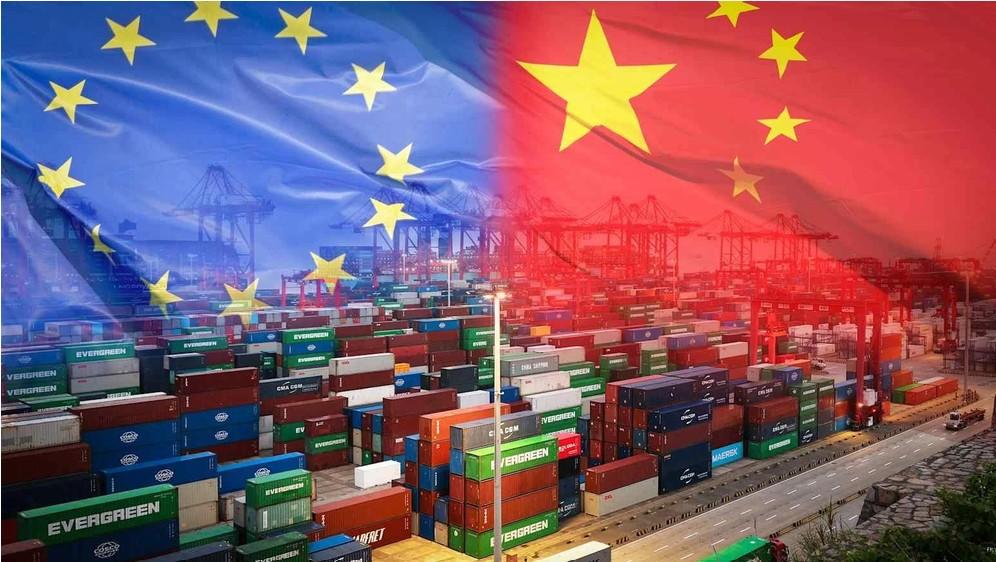
Trước nguy cơ bị “phá giá và trợ giá” từ năng lực sản xuất dư thừa khổng lồ của Trung Quốc ở các ngành công nghệ cao (xe Hybrid, pin mặt trời, turbine gió, pin lithium), Liên Âu (EU) đã và đang chuẩn bị một số biện pháp phòng vệ thương mại – kinh tế – tài chính đa tầng vô cùng quyết liệt.
Khác với giai đoạn trước, các biện pháp của EU không chỉ nhằm trực diện vào Trung Quốc mà còn thiết lập cơ chế chống lách thuế (Anti-circumvention) đối với các quốc gia trung chuyển như Việt Nam.
I. Các biện pháp phòng vệ EU có thể áp dụng trực tiếp với TRUNG QUỐC
Để bảo vệ ngành công nghiệp nội địa đang đứng trước nguy cơ “phi công nghiệp hóa”, EU dự kiến triển khai các công cụ sau:
1. Thuế Chống Bán Phá Giá & Chống Trợ Giá (Anti-dumping & Anti-subsidy Duties)
Mở rộng sang các dòng xe Hybrid & Plug-in Hybrid: Khi EU đánh thuế xe điện chạy pin (BEV), Trung Quốc lập tức chuyển hướng sang đẩy mạnh xuất khẩu xe Hybrid và Plug-in Hybrid. EU sẽ dùng các cuộc điều tra về hỗ trợ tài chính từ chính phủ Bắc Kinh để đánh thuế bổ sung phạt cao vượt bậc đối với các dòng xe này.
Định giá dựa trên “Chi phí thay thế” (Analogue Country Methodology): Do EU xem nhiều ngành công nghiệp Trung Quốc là phi thị trường (non-market economy), EU có thể chọn chi phí sản xuất tại một nước thứ ba làm căn cứ tính mức độ bán phá giá, khiến mức thuế áp đặt bị đẩy lên rất cao (từ 30% đến trên 100%).
2. Cơ chế Thuế Carbon tại Biên giới (CBAM)
EU bắt đầu triển khai mạnh Cơ chế Điều chỉnh Biên giới Carbon (CBAM). Hàng hóa Trung Quốc vốn sản xuất dựa nhiều vào năng lượng than đá giá rẻ sẽ phải nộp phí carbon bổ sung rất lớn khi cập cảng Châu Âu.
3. Quy định về Subsidies Nước ngoài (Foreign Subsidies Regulation – FSR)
Đây là “vũ khí mới” của EU. FSR cho phép EU cấm các doanh nghiệp Trung Quốc tham gia đấu thầu các dự án công hoặc thu mua lại các doanh nghiệp EU nếu phát hiện doanh nghiệp Trung Quốc đó nhận được nguồn trợ cấp bất hợp pháp từ chính phủ (như miễn thuế, cấp đất giá rẻ, tín dụng ưu đãi).
4. Hạn chế Mua sắm Công & Kiểm soát Đầu tư (IPI & FDI Screening)
Công cụ Mua sắm Quốc tế (IPI): EU sẽ cấm doanh nghiệp Trung Quốc tiếp cận các hợp đồng mua sắm công thuộc khối EU nếu Bắc Kinh không mở cửa thị trường tương tự cho doanh nghiệp Châu Âu.
Siết chặt kiểm soát vốn FDI Trung Quốc: Tăng cường rào cản ngăn các tập đoàn Trung Quốc thâu tóm các công ty hạ tầng, công nghệ cốt lõi tại Châu Âu.
II. Biện pháp xử lý các QUỐC GIA TRUNG CHUYỂN (Như Việt Nam)
Để ngăn tình trạng hàng hóa Trung Quốc chỉ ghé qua Việt Nam “thay nhãn đổi vỏ” hoặc thực hiện lắp ráp sơ sài nhằm lách thuế, EU áp dụng các quy định rất nghiêm ngặt:
1. Mở rộng Thuế Chống Lách Thuế (Anti-circumvention Investigations)
Theo Điều 13 Quy định Thương mại EU, nếu phát hiện sản phẩm xuất khẩu từ Việt Nam sang EU gia tăng đột biến ngay sau khi EU đánh thuế Trung Quốc, EU sẽ mở cuộc điều tra lách thuế.
Quy tắc 60/25 (Assembly Operation Rule):
Nếu trên 60% giá trị linh kiện của sản phẩm xuất từ Việt Nam có nguồn gốc từ Trung Quốc, VÀ Giá trị gia tăng (Value-added) tại Việt Nam tạo ra dưới 25% tổng chi phí sản xuất,
EU sẽ kết luận là “lách thuế” và đánh đúng mức thuế phạt khổng lồ của Trung Quốc trực tiếp lên hàng hóa Việt Nam đó.
2. Thắt chặt Quy tắc Xuất xứ (Rules of Origin) & Hủy ưu đãi EVFTA
Dù Việt Nam và EU có Hiệp định Thương mại Tự do (EVFTA), EU có thể đình chỉ ưu đãi thuế quan đối với các lô hàng không chứng minh được tính “biến đổi căn bản” (Substantial Transformation).
EU áp dụng cơ chế truy xuất nguồn gốc linh kiện/nguyên liệu từ khâu khai thác (C2C – Cradle to Grave).
3. Bộ Quy định Thẩm định Chuỗi Cung ứng (CSDDD – Corporate Sustainability Due Diligence)
EU bắt buộc các công ty nhập khẩu Châu Âu phải chịu trách nhiệm pháp lý về toàn bộ chuỗi cung ứng.
Nếu phát hiện hàng xuất từ Việt Nam sử dụng linh kiện/nguyên liệu bị trợ giá, hoặc vi phạm tiêu chuẩn lao động/môi trường từ Trung Quốc, phía Châu Âu có quyền hủy hợp đồng và phạt tài chính rất nặng doanh nghiệp nhập khẩu.
4. Đánh thuế Retroactive (Thuế có hiệu lực hồi truy)
Khi EU khởi xướng điều tra lách thuế tại một quốc gia thứ ba, họ có thể yêu cầu cơ quan Hải quan đăng ký toàn bộ hàng nhập khẩu từ thời điểm đó. Khi có kết luận vi phạm, EU sẽ truy thu thuế phạt ngược về trước, gây thiệt hại nặng nề cho các nhà xuất nhập khẩu.
Bài học cho Việt Nam, rất đắt giá khi làm trung chuyển hàng hóa cho Trung Quốc
EU hiện áp dụng chiến lược “Phòng thủ Đa tầng”. Trong bối cảnh Hoa Kỳ đã lập hồ sơ phạt các hành vi trung chuyển/tẩy nguồn gốc từ Trung Quốc qua các nước Đông Nam Á, EU hoàn toàn có thể phối hợp hành động cùng Mỹ.
Đối với Việt Nam, nếu không siết chặt quản lý dòng vốn FDI núp bóng, tăng cường kiểm tra nhãn mác/chứng nhận xuất xứ (C/O) và nâng cao tỷ lệ nội địa hóa thực chất, nền kinh tế xuất khẩu Việt Nam đứng trước nguy cơ rất lớn: Vừa chịu vạ lây bởi các mức thuế phạt lách thuế của EU, vừa có nguy cơ làm tổn hại nghiêm trọng đến thương hiệu xuất khẩu và các ưu đãi từ EVFTA.

Để lại một bình luận